A nota errada não é mais multa. É caminhão parado na doca.
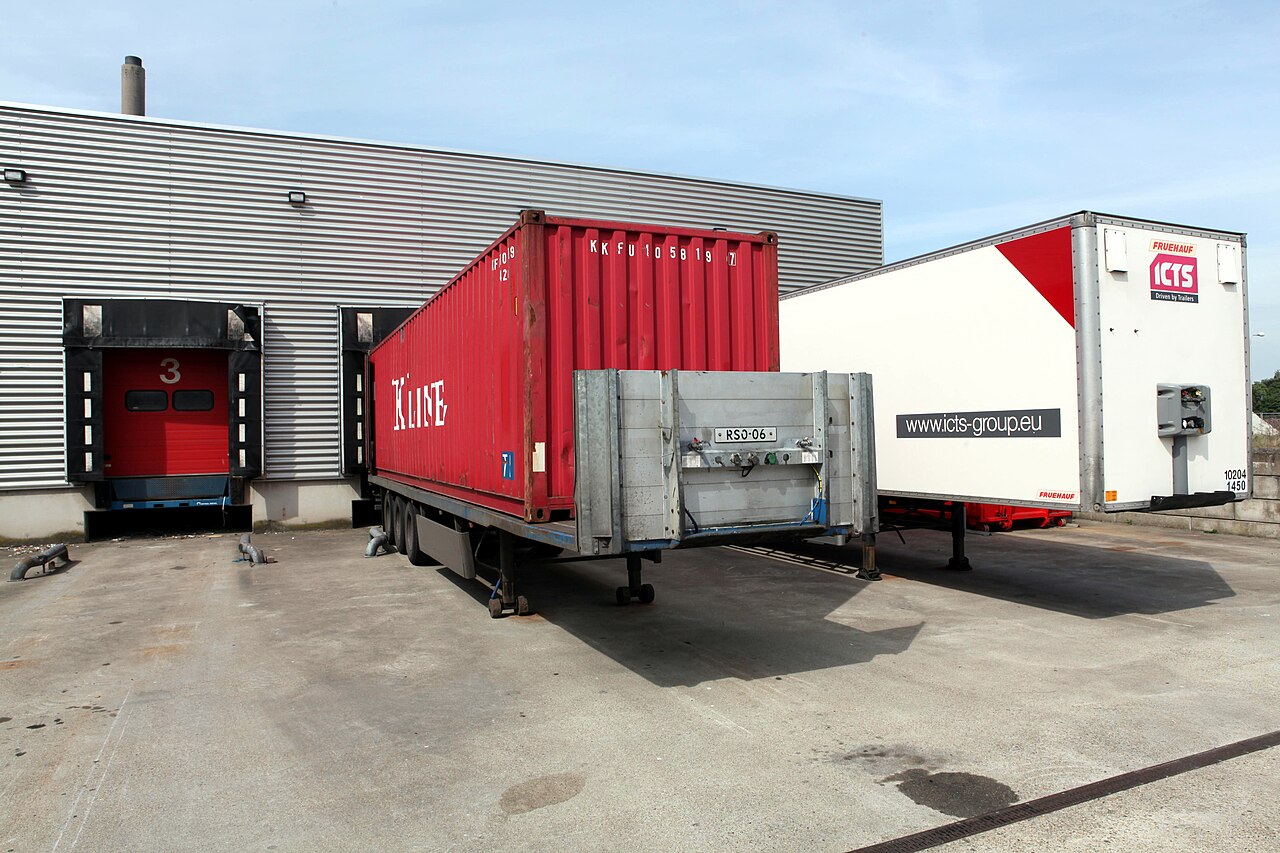
O caminhão encostou às seis da manhã. O conferente abriu a carga, bateu contra o pedido, quantidade certa, validade boa.
A nota não passou.
Não faltou produto. Não sobrou volume. Faltou um campo de cadastro que ninguém abria há anos.
O que mudou em agosto
Desde 3 de agosto de 2026, empresa do regime regular não emite mais documento fiscal eletrônico sem preencher os campos de IBS e CBS. O cronograma foi publicado pela Receita Federal junto com o Comitê Gestor do IBS. Documento fora do padrão é rejeitado de forma automática, no ato.
As alíquotas do ano são simbólicas: 0,9% para a CBS e 0,1% para o IBS. Ninguém vai recolher valor relevante em 2026. Para quem está no Simples, a obrigatoriedade só começa em janeiro de 2027.
Parece detalhe de contador. Não é.
Uma coisa é apurar imposto errado e corrigir no fechamento do mês. Outra coisa é não conseguir emitir a nota. Sem nota, a mercadoria não entra no estoque. Não entrando no estoque, não vai para a gôndola. Não indo para a gôndola, não passa no caixa.
O erro fiscal mudou de lugar. Saiu do escritório e foi para a doca.
O cadastro que ninguém quis assumir
Um supermercado de porte médio carrega dezenas de milhares de itens ativos. Cada um com NCM, origem, regra de tributação, e agora com a classificação nova.
Esse cadastro não foi construído. Ele foi acumulado.
Um item veio pronto do fornecedor. Outro foi copiado de um parecido para agilizar a entrada de uma carga que estava esperando. Outro foi cadastrado às pressas na véspera do encarte, com a promessa de arrumar depois. Ninguém arrumou.
Durante anos isso ficou escondido, porque o efeito era contábil e aparecia diluído. O contador ajustava, a vida seguia. Agora o efeito é operacional e aparece com o motorista esperando na rampa.
Pergunte hoje quem é o dono do cadastro de produto na sua rede. Se a resposta for "o pessoal do fiscal" e o pessoal do fiscal disser "quem cadastra é a compra", você já encontrou o problema.
Por que a conta cai no caixa
O varejo alimentar trabalha com margem líquida de um dígito. É um setor de volume, não de folga. Segundo a ABRAS, as redes somaram R$ 1,145 trilhão em 2025, cerca de 9% do PIB, com 439.728 lojas recebendo perto de 30 milhões de pessoas por dia.
Nesse tipo de operação, o caixa não sobrevive de lucro. Sobrevive de giro.
Nota travada trava giro. A carga fica na doca ocupando espaço que a próxima carga precisa. O comprador não consegue dar entrada, então não consegue liberar o pagamento no prazo combinado. O produto que deveria estar na ponta na quinta chega na segunda, depois do fim do encarte, com o preço da promoção já impresso e a promoção já encerrada.
Some isso em uma rede com várias lojas e o problema deixa de ser fiscal. Vira ruptura.
O ano de teste é a janela barata
2026 foi desenhado como período de ajuste. Alíquota simbólica, sistema rodando, erro aparecendo sem cobrança pesada por trás.
Isso é uma oportunidade rara e ela tem prazo. A partir de 2027 a CBS começa a valer de verdade e o modelo de recolhimento na liquidação do pagamento entra em cena. Quando o imposto for separado no momento da venda, aquele intervalo entre vender e recolher, que hoje financia parte do giro de muita loja, encolhe.
Quem usar 2026 para descobrir onde o cadastro está furado vai pagar o preço da correção agora, que é trabalho. Quem deixar para 2027 vai pagar o preço em caixa.
A escolha não é entre arrumar e não arrumar. É entre arrumar barato e arrumar caro.
Segunda-feira de manhã
Você não precisa de projeto, comitê nem consultoria para começar. Precisa de três coisas.
Primeiro: puxe a lista de notas rejeitadas dos últimos trinta dias e agrupe por motivo. Não olhe uma por uma. Olhe o padrão. Quase sempre um punhado de causas responde pela maioria das rejeições, e quase sempre são causas de cadastro.
Segundo: cruze esse padrão com a curva ABC. Um erro em item de cauda longa custa uma conferência. O mesmo erro no item que sustenta o giro da loja custa venda todo dia. Corrija por impacto, não por ordem alfabética.
Terceiro: defina o dono. Uma pessoa com nome e sobrenome que responde pelo cadastro fiscal do item, e um ponto único onde o item nasce. Se o cadastro nasce em quatro lugares diferentes, ele vai divergir de novo em três meses, e você vai refazer esse trabalho no ano que vem.
Depois disso, pergunte ao seu fornecedor de sistema uma coisa só: o que acontece na tela do conferente quando a nota é rejeitada. Se a resposta for uma mensagem genérica que manda ligar para o suporte, o problema não está na reforma tributária.
O prazo do governo você não controla. O seu cadastro, sim.
Fonte: Receita Federal
Quer ver isso rodando na sua operação?
Conheça os recursos do Workflow Cadastro de Produto e veja como podem apoiar sua equipe.
Conhecer o Workflow Cadastro de ProdutoContinue lendo
 Varejo
Maksym Kozlenko · Wikimedia Commons · CC BY-SA 4.0
Preço baixo venceu a promoção. O seu encarte ainda não sabe.
O preço baixo voltou a ser o principal critério do cliente do atacarejo, à frente da promoção, diz a NielsenIQ. A briga saiu do encarte e foi para a gôndola.
 Gestão
safaritravelplus · Wikimedia Commons · CC0
Você sabe o que vendeu. Não sabe quem comprou.
Sete em cada dez brasileiros já estão em algum programa de fidelidade de supermercado. O dado do seu cliente provavelmente já está no seu sistema, parado.
 Gestão
Zuko.io Images · Wikimedia Commons · CC BY 2.0
A loja que mais vende não é a sua melhor loja
Toda rede tem uma loja favorita. Quase sempre ela é só a maior. O que separa uma coisa da outra é o denominador que ninguém coloca no relatório.